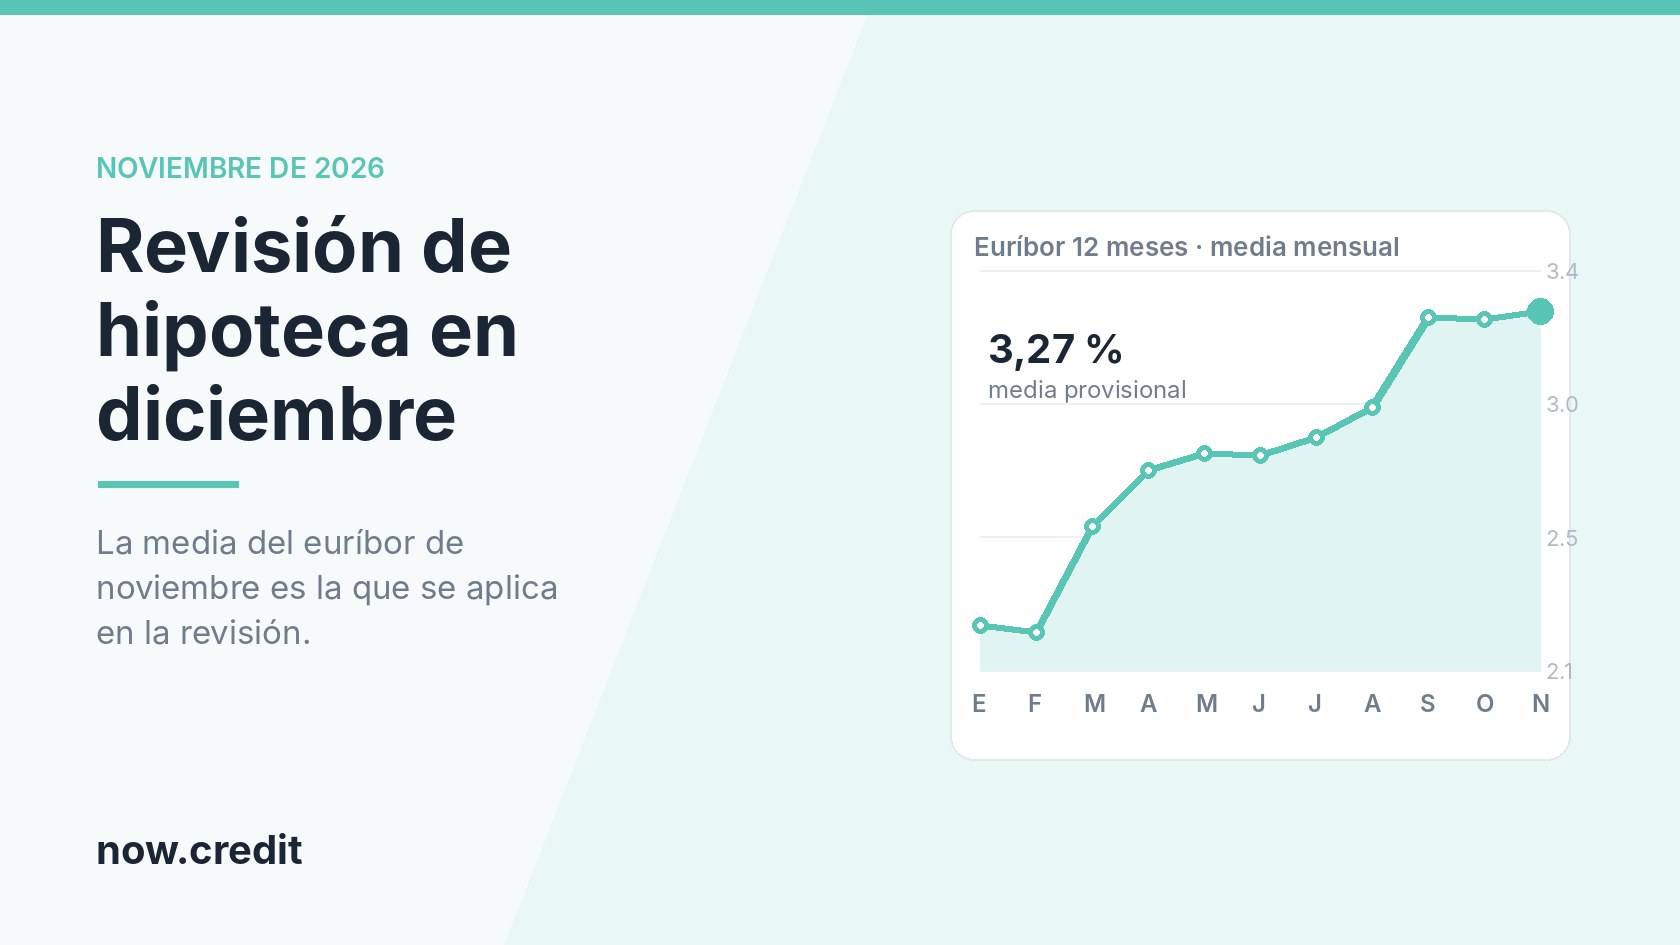
La revisión de hipoteca de diciembre de 2026 se calculará con la media del euríbor a 12 meses de noviembre, que a 13 de noviembre es del 3,27 % provisional. Si tu préstamo tiene revisión anual, la referencia que sustituye es el 2,217 % de noviembre de 2025, así que la cuota subirá algo más de un punto de tipo. Si la revisión es semestral, el punto de partida es el 2,804 % de mayo de 2026 y la subida será bastante más contenida.
Qué euríbor se aplica en la revisión de diciembre de 2026
Las hipotecas variables en España no se revisan con el dato diario que aparece en los medios, sino con la media mensual del euríbor a 12 meses que publica el Banco de España en el BOE. La escritura indica qué media se toma: lo habitual es la del mes anterior a la revisión o la del penúltimo mes, según la entidad.
Para la mayoría de revisiones de diciembre, la referencia será la media de noviembre de 2026, que no se conocerá de forma oficial hasta primeros de diciembre. Con las sesiones disponibles hasta el 12 de noviembre, esa media provisional ronda el 3,27 %, por encima del 3,239 % oficial de octubre publicado en el BOE el 4 de noviembre. Es un dato provisional: puede moverse unas milésimas en los días que quedan de mes.
La media del mes, no el dato del día
En la segunda semana de noviembre el euríbor diario llegó a rondar el 3,3 %, su nivel más alto del mes. Ese valor puntual no se aplica a ninguna hipoteca: solo empuja la media mensual hacia arriba. Conviene mirar siempre la media del mes de referencia, que es la cifra que entra en el cálculo de tu nueva cuota.
| Mes de referencia | Media del euríbor 12 meses | A quién afecta |
|---|---|---|
| Noviembre de 2025 | 2,217 % | Revisión anual que ahora se sustituye |
| Mayo de 2026 | 2,804 % | Revisión semestral que ahora se sustituye |
| Octubre de 2026 | 3,239 % (oficial) | Revisiones de noviembre |
| Noviembre de 2026 | 3,27 % (provisional a 13/11) | Revisiones de diciembre |
Cuánto sube la cuota en una revisión anual
La diferencia entre el 2,217 % de noviembre de 2025 y el 3,27 % provisional de noviembre de 2026 es de 1,05 puntos porcentuales. Sobre ese salto se recalcula la cuota con el capital que te queda pendiente y los años que faltan, no con el importe inicial de la hipoteca.
Estos son tres ejemplos ilustrativos e hipotéticos, con un diferencial de euríbor + 1 % y cuota mensual constante. Los supuestos están a la vista para que puedas comparar con tu caso:
| Capital pendiente y plazo | Cuota con 3,217 % | Cuota con 4,27 % | Diferencia al mes | Diferencia al año |
|---|---|---|---|---|
| 90.000 € · 15 años | 630,96 € | 677,96 € | +47,00 € | +564 € |
| 120.000 € · 20 años | 678,63 € | 744,36 € | +65,73 € | +789 € |
| 160.000 € · 22 años | 846,40 € | 935,66 € | +89,26 € | +1.071 € |
Si tu diferencial es mayor o menor, la subida en euros es prácticamente la misma: lo que cambia la cuota es el salto del índice, no el punto de partida del diferencial.
Si tu revisión es semestral, la subida es menor
Las hipotecas con revisión cada seis meses comparan el 3,27 % provisional de noviembre con el 2,804 % de mayo de 2026. El salto es de 0,47 puntos, menos de la mitad que en la revisión anual.
| Capital pendiente y plazo | Cuota con 3,804 % | Cuota con 4,27 % | Diferencia al mes |
|---|---|---|---|
| 90.000 € · 15 años | 656,91 € | 677,96 € | +21,05 € |
| 120.000 € · 20 años | 714,84 € | 744,36 € | +29,52 € |
| 160.000 € · 22 años | 895,53 € | 935,66 € | +40,12 € |
Qué puede pasar después: el BCE y el cierre de 2026
El Banco Central Europeo mantiene la facilidad de depósito en el 2,50 % y celebra su última reunión de política monetaria del año el 17 de diciembre, con nuevas proyecciones macroeconómicas. El euríbor cotiza por encima de ese nivel porque incorpora lo que el mercado espera de los próximos doce meses, no solo el tipo actual.
Eso significa que las revisiones de los próximos meses dependerán menos de lo que ocurra un día concreto y más de cómo evolucione la inflación y el mensaje del BCE. Nadie puede anticipar con certeza esa trayectoria, así que lo prudente es planificar la cuota con el dato que ya conoces y dejar margen por si el índice sigue subiendo. Puedes seguir la evolución mes a mes en nuestro repaso del euríbor de noviembre de 2026.
Qué hacer si la cuota de diciembre sube
- Revisa la carta de revisión. Comprueba que la entidad aplica la media del mes que figura en tu escritura y el diferencial pactado. Un error en el índice o en la fecha se puede reclamar.
- Amortiza si tienes ahorro disponible. Reducir capital baja la cuota o el plazo. Antes de hacerlo, compara el ahorro en intereses con lo que te rentaría ese dinero y con el colchón de emergencia que necesitas mantener. Te ayudamos a verlo con números en la guía sobre amortizar un préstamo.
- Negocia una novación o estudia la subrogación. Cambiar el diferencial, pasar a tipo fijo o alargar el plazo son opciones con coste: pide siempre el cuadro de amortización nuevo y la TAE resultante antes de firmar. En ampliación de hipoteca explicamos cuándo compensa y cuándo no.
- Si acumulas varias deudas, valora agruparlas. Unificar reduce la cuota mensual porque alarga el plazo, pero suele aumentar el coste total en intereses. Compara siempre la TAE y el total a devolver de lo que ya tienes frente a lo nuevo: en reunificación de deudas con garantía hipotecaria lo analizamos con ejemplos.
- Evita cubrir la subida con crédito caro. Pagar la diferencia con una tarjeta aplazada o un producto revolving puede multiplicar el coste; compara la TAE antes de usarlos, como vemos en tarjeta revolving o préstamo personal.
Si quieres contrastar las cifras oficiales, el Banco de España publica cada mes los tipos de referencia del mercado hipotecario en el BOE y mantiene un portal divulgativo con tus derechos como cliente: resolución de tipos oficiales de 3 de noviembre de 2026 y Cliente Bancario del Banco de España.
Preguntas frecuentes
¿Qué euríbor se usa en la revisión de diciembre de 2026?
La media mensual del euríbor a 12 meses del mes de referencia que indique tu escritura, normalmente noviembre de 2026. A 13 de noviembre, esa media provisional es del 3,27 %, y el dato oficial se publicará en el BOE a principios de diciembre.
¿Cuánto sube mi hipoteca en la revisión anual?
El índice pasa del 2,217 % al 3,27 % provisional, 1,05 puntos más. En los ejemplos ilustrativos anteriores, con un capital pendiente de 120.000 € a 20 años, la cuota sube unos 66 € al mes. Tu caso depende del capital pendiente, del plazo restante y del diferencial.
¿Puedo pedir que me revisen la hipoteca antes de tiempo?
No. La fecha de revisión está fijada en la escritura. Lo que sí puedes hacer en cualquier momento es negociar una novación con tu banco o estudiar una subrogación a otra entidad, con sus comisiones y gastos correspondientes.
¿Me conviene pasar a tipo fijo ahora?
Depende de los años que te queden y del tipo fijo que te ofrezcan. Compara la TAE del fijo que te proponen con la cuota variable actual y con el coste total de ambas opciones hasta el final del préstamo. No hay una respuesta única, y conviene pedir varias ofertas por escrito.
¿Dónde consulto el dato oficial del euríbor?
En el BOE, a través de las resoluciones mensuales del Banco de España sobre tipos de interés oficiales de referencia del mercado hipotecario, y en el portal Cliente Bancario del propio Banco de España.
En resumen
Las revisiones de diciembre de 2026 se calcularán con una media del euríbor cercana al 3,27 %, la más alta del año hasta ahora. Para las hipotecas de revisión anual supone subir algo más de un punto respecto al 2,217 % de noviembre de 2025, con incrementos de entre 47 y 89 euros al mes en los ejemplos ilustrativos; en las semestrales, la subida se queda entre 21 y 40 euros. Antes de tomar decisiones, comprueba la carta de revisión, mira el capital que te queda pendiente y compara la TAE y el coste total de cualquier alternativa que te ofrezcan.
Pide solo el dinero que necesites y que puedas devolver. Pedir dinero prestado cuesta dinero. Este artículo tiene carácter informativo y no constituye asesoramiento financiero.